Wer entscheidet eigentlich, welche Kundenerlebnisse verbessert werden sollen? Nach welchen Kriterien werden Investitionen priorisiert? Und welche Rolle spielt die Kundenperspektive, wenn Geschäftsbereiche über Budgets, Prozesse und strategische Ziele entscheiden?
Diese Fragen sind für uns zur Königsfrage der Wirksamkeit von Customer Experience Management geworden. Wir haben sie in diesem Jahr mehrfach gestellt, aber noch nicht zufriedenstellend beantwortet.
Mit „Breaking CX Boundaries“ haben wir im März die organisatorischen Grenzen der CX-Arbeit diskutiert. Im September standen Insights-to-Action, Journey Intelligence und Journey Accountability im Mittelpunkt. Dabei haben wir herausgearbeitet, dass die Verfügbarkeit von Kundenerkenntnissen allein keine Veränderungen garantiert und Journey-Verantwortliche auch entsprechende Mandate benötigen.
Doch selbst wenn diese Voraussetzungen geschaffen sind, bleibt eine entscheidende Frage: Verändert die Kundenperspektive tatsächlich die regulären Managemententscheidungen?
Mit Blick auf die CX Management Konferenz am 5. November 2026 wollen wir deshalb drei weiterführende Aspekte aufgreifen. Sie betreffen weniger die grundsätzliche Organisation des CX Managements als vielmehr die Logik, nach der Unternehmen Prioritäten setzen, Ressourcen verteilen und Verbesserungen durchsetzen.
1. Wer bestimmt die Kriterien für die Priorisierung von CX-Verbesserungen?
Customer Journey Analysen können sehr unterschiedliche Schwachstellen sichtbar machen: hohe Abbruchquoten, aufwendige Serviceprozesse, negative Kundenerfahrungen oder Probleme beim Wechsel zwischen Kanälen. Die Erkenntnisse zeigen, wo Verbesserungsbedarf besteht. Welche Maßnahmen daraus Vorrang erhalten sollen, ist jedoch eine eigenständige Managemententscheidung.
Wie unterschiedlich Prioritäten ausfallen können, verdeutlicht ein Beispiel aus dem Forrester Journey Benchmarking 2025, das Dr. Maxie Schmidt auf LinkedIn diskutiert. Am Beispiel einer Bank zeigt sie, dass eine klassische Importance-Performance-Analyse andere Verbesserungsprioritäten nahelegen kann als eine wettbewerbsbezogene Betrachtung.
Das ist mehr als eine methodische Feinheit. Bereits die Auswahl des Bewertungsmodells beeinflusst, welche Kundenprobleme in den Mittelpunkt rücken. Werden zusätzlich wirtschaftliche Kriterien wie Umsatzpotenzial, Kundenbindung, operative Kosten oder Investitionsaufwand berücksichtigt, können sich die Prioritäten erneut verschieben.
Hier liegt ein bislang wenig ausdiskutierter Punkt unserer CX-Management-Betrachtung: Es reicht nicht, Kundenerkenntnisse in Handlungsempfehlungen zu übersetzen. Unternehmen müssen auch klären, nach welcher Bewertungslogik aus diesen Empfehlungen finanzierte Verbesserungsmaßnahmen werden.
Für unsere Diskussion am 5. November stellt sich deshalb die Frage: Wer definiert diese Bewertungslogik? Und wie werden Kundenrelevanz, Business Value, Wettbewerbsposition und Umsetzbarkeit miteinander abgewogen, wenn sie zu unterschiedlichen Prioritäten führen?
2. Welche Steuerungskennzahlen machen CX-Erkenntnisse entscheidungsfähig?
Mit der Priorisierungsfrage eng verbunden ist die Rolle von CX-Kennzahlen. NPS, CSAT und Customer Effort Score liefern unterschiedliche Perspektiven auf die erlebte Kundenbeziehung. Prozesskennzahlen zeigen, wo operative Probleme auftreten. Wirtschaftliche Kennzahlen erfassen Umsatz-, Kosten- oder Bindungseffekte.
Die eigentliche Herausforderung entsteht bei der Verbindung dieser Perspektiven. Ein niedriger Zufriedenheitswert zeigt nicht unmittelbar, welche Investition die größte Wirkung verspricht. Ebenso wenig belegt eine gesunkene Bearbeitungszeit, dass Kunden ihr Anliegen erfolgreicher oder mit weniger Aufwand abschließen können.
Wir brauchen deshalb weniger die nächste isolierte CX-Kennzahl als eine nachvollziehbare Verbindung zwischen Kundenerfahrung, operativer Leistung und Geschäftswirkung.
Genau hier setzt auch unsere jüngste Diskussion zur Bedeutung des Customer Effort an. Wenn Automatisierung und Digitalisierung vor allem Kundenprozesse vereinfachen sollen, muss dieser Nutzen messbar werden. Ein niedriger CES allein reicht dafür allerdings nicht aus. Erst zusammen mit dem tatsächlichen Journey Outcome lässt sich bewerten, ob Kunden ihre Anliegen erfolgreich und mit angemessenem Aufwand erledigen konnten.
Die offene Managementfrage geht jedoch noch darüber hinaus: Wie werden solche Ergebnisse in Investitionsentscheidungen übersetzt? Welche Wirkungsannahmen liegen den Maßnahmen zugrunde? Und wie lässt sich nach der Umsetzung überprüfen, ob der erwartete Customer Value tatsächlich entstanden ist und einen wirtschaftlichen Beitrag leistet?
Auf der Konferenz liefern dazu zwei Praxisbeiträge konkrete Anknüpfungspunkte: Michael Lersch und Felix Klingebiel zeigen, wie Journey Management bei htp zu einem Steuerungsmodell wird. Christine Krimmel und Andrea Khol diskutieren, welche Kennzahlen jenseits des NPS für die CX-Steuerung relevant sind und wie sie mit Geschäftszielen verbunden werden können.
Für die anschließende Diskussion interessiert uns insbesondere: Welche Kennzahlen und Wirkungsmodelle helfen dem Management tatsächlich, zwischen konkurrierenden Verbesserungsmaßnahmen zu entscheiden? Und wie weit sind Unternehmen bereits darin, CX-Erkenntnisse mit wirtschaftlichen Zielgrößen in ihren regulären Steuerungsprozessen zu verbinden?
3. Wie lässt sich Journey Accountability mit funktionaler Ergebnisverantwortung vereinbaren?
Die dritte Frage betrifft einen strukturellen Zielkonflikt. Kundenerlebnisse entstehen über Abteilungs- und Prozessgrenzen hinweg. Budget-, Ressourcen- und Ergebnisverantwortung liegen dagegen häufig innerhalb einzelner Geschäftsbereiche.
Eine Verbesserung kann für die gesamte Customer Journey sinnvoll sein, gleichzeitig aber in einem Bereich zusätzliche Kosten verursachen, während der wirtschaftliche Nutzen an anderer Stelle entsteht. Ein vereinfachter Serviceprozess kann beispielsweise technische Investitionen erfordern, von denen vor allem der Kundenservice und die Kundenbindung profitieren.
Hier stößt die Forderung nach Journey Accountability an eine praktische Grenze. Selbst wenn Journey-Verantwortliche mit einem klaren Mandat ausgestattet sind, müssen bereichsübergreifende Entscheidungen mit den bestehenden Budget- und Ergebnisverantwortlichkeiten vereinbart werden.
Dafür kommen unterschiedliche Steuerungsansätze infrage: gemeinsame Zielsysteme, verbindliche Priorisierungsverfahren, bereichsübergreifende Investitionsentscheidungen oder eine stärkere Integration der Journey-Perspektive in bestehende Managementroutinen.
Welcher Ansatz unter welchen organisatorischen Bedingungen funktioniert, lässt sich nicht allein aus einem Governance-Modell ableiten. Entscheidend ist, wie Unternehmen konkrete Zielkonflikte lösen und die Verantwortung für das gesamte Kundenergebnis mit der operativen Verantwortung der einzelnen Bereiche verbinden.
Damit wollen wir am 5. November auch klären: Braucht wirksame Journey Accountability zusätzliche Entscheidungsbefugnisse und eigene Steuerungsstrukturen? Oder liegt der entscheidende Hebel darin, die vorhandenen Management- und Budgetprozesse konsequenter an gemeinsamen Kundenergebnissen auszurichten?
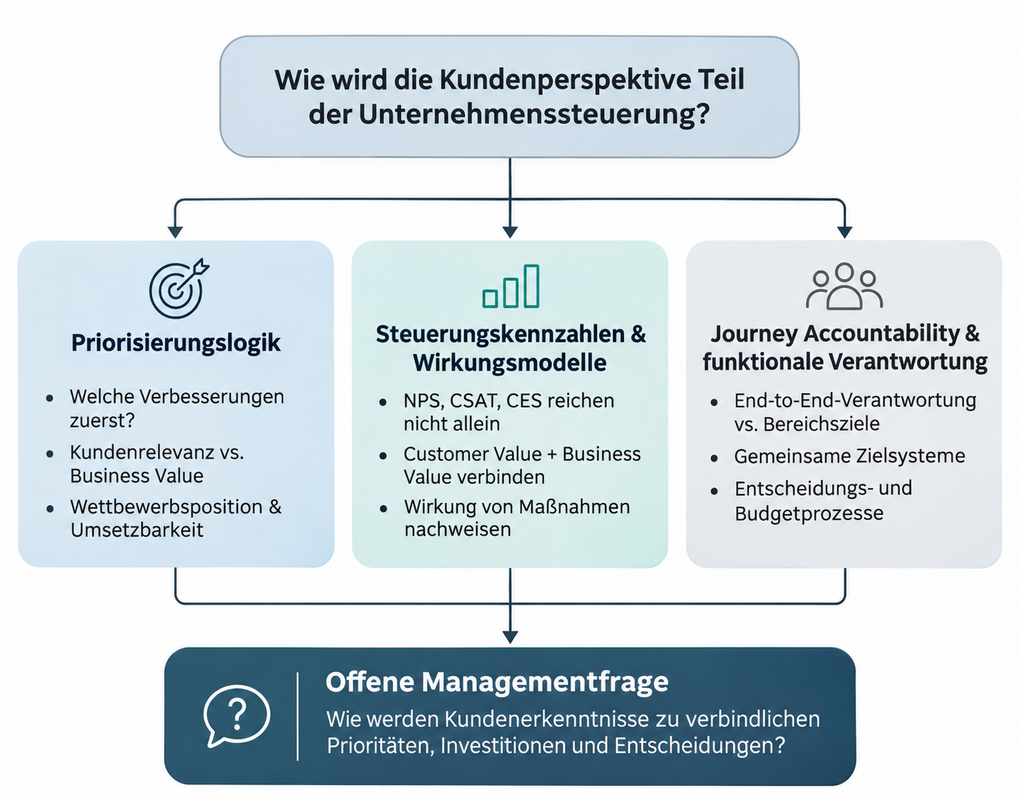
Was wir in den beiden Diskussionsrunden am 5. November vertiefen wollen
Die drei Fragen greifen ineinander. Ohne eine gemeinsame Bewertungslogik bleibt unklar, welche Verbesserungen Vorrang erhalten sollen. Ohne die Verbindung von Customer Value und Business Value fehlt eine belastbare Entscheidungsgrundlage. Und ohne geeignete Entscheidungsstrukturen lassen sich bereichsübergreifende Maßnahmen möglicherweise nicht durchsetzen.
Auf der CX Management Konferenz wollen wir diese Zusammenhänge aus zwei Perspektiven diskutieren.
Rollen, Ownership & Verantwortlichkeiten: Wie wird der Insights-to-Action-Ansatz Teil des Operating Models? (10:30 Uhr)
Mit Dr. Judith Glüsenkamp, Johannes Dancker und Dr. Markus Eberl diskutieren wir zunächst die organisatorische Entscheidungsfähigkeit.
Dabei wollen wir über die grundsätzliche Rollen- und Mandatsdiskussion hinausgehen. Uns interessiert, wie sich bereichsübergreifende Journey-Verantwortung praktisch mit den bestehenden Führungsstrukturen vereinbaren lässt. Wo brauchen CX-Verantwortliche eigene Entscheidungskompetenzen? Welche Konflikte müssen auf Managementebene gelöst werden? Und wie verhindern Unternehmen, dass zusätzliche Governance-Strukturen vor allem neue Abstimmungsschleifen erzeugen?
Von CX-Erkenntnissen zur Wirkung: Wie Management Prioritäten setzt, Verantwortung klärt und Umsetzung sichert (12:50 Uhr)
Stephanie Ogulin eröffnet die zweite Runde mit drei Thesen. Gemeinsam mit Margot Wisiak, Dr. Peter Pirner und Friedrich Wimmer-Klopf wollen wir anschließend die konkrete Managementwirkung von CX diskutieren.
Hier rücken die Kriterien und Mechanismen der Entscheidungsfindung in den Mittelpunkt: Wie werden unterschiedliche Verbesserungsoptionen bewertet? Welche Rolle spielen Kundennutzen, Wirtschaftlichkeit und Wettbewerbsposition? Und wie lässt sich die Wirkung beschlossener Maßnahmen nachvollziehen?
Uns interessiert dabei insbesondere, welche Erfahrungen die Teilnehmenden mit der Integration von CX-Kennzahlen und Kundenerkenntnissen in tatsächliche Priorisierungs-, Investitions- und Strategieentscheidungen gemacht haben.
Unser Ziel: Von CX-Erkenntnissen zu veränderten Managemententscheidungen
Wir haben in diesem Jahr ausführlich diskutiert, wie Unternehmen bessere Kundenerkenntnisse gewinnen, diese in Maßnahmen überführen und Verantwortlichkeiten entlang der Customer Journey organisieren können. Auf der CX Management Konferenz wollen wir nun einen Schritt weitergehen.
Denn die Wirksamkeit des CX Managements entscheidet sich nicht allein daran, ob Kundenerkenntnisse vorliegen oder Verbesserungsmaßnahmen angestoßen werden. Sie zeigt sich auch darin, ob die Kundenperspektive die Bewertung von Handlungsoptionen, die Priorisierung von Investitionen und die Verteilung von Ressourcen beeinflusst.
Wie schaffen wir es, dass Customer Value nicht nur als strategisches Ziel formuliert wird, sondern neben Business Value zu einem verbindlichen Kriterium für Managemententscheidungen wird?
Diese Frage soll den roten Faden unserer Diskussionen am 5. November bilden. Wir freuen uns auf konkrete Erfahrungen, unterschiedliche Perspektiven und Beispiele dafür, wie Unternehmen diesen Anspruch bereits in ihrer Steuerungspraxis umsetzen.
Alle Informationen und Anmeldung zur CX Management Konferenz am 5. November 2026
Wir legen großen Wert auf sachliche und unabhängige Beiträge. Um nachvollziehbar zu machen, unter welchen Rahmenbedingungen unsere Inhalte entstehen, geben wir folgende Hinweise:
- Partnerschaften: Vorgestellte Lösungsanbieter können Partner oder Sponsoren unserer Veranstaltungen sein. Dies beeinflusst jedoch nicht die redaktionelle Auswahl oder Bewertung im Beitrag.
- Einsatz von KI-Tools: Bei der Texterstellung und grafischen Aufbereitung unterstützen uns KI-gestützte Werkzeuge. Die inhaltlichen Aussagen beruhen auf eigener Recherche, werden redaktionell geprüft und spiegeln die fachliche Einschätzung des Autors wider.
- Quellenangaben: Externe Studien, Daten und Zitate werden transparent kenntlich gemacht und mit entsprechenden Quellen belegt.
- Aktualität: Alle Inhalte beziehen sich auf den Stand zum Zeitpunkt der Veröffentlichung. Spätere Entwicklungen können einzelne Aussagen überholen.
- Gastbeiträge und Interviews: Beiträge von externen Autorinnen und Autoren – etwa in Form von Interviews oder Gastbeiträgen – sind klar gekennzeichnet und geben die jeweilige persönliche Meinung wieder.
-
Team Redaktion
, Kongress Media GmbH
-

Suche
